Şirketler ve Kripto Varlık Rehberi – Son Güncelleme: 8 Ekim 2026
Şirketler kripto varlık tutabilir mi? Evet. Türk hukukunda bir şirketin kripto varlık satın almasını veya bulundurmasını yasaklayan genel bir hüküm yoktur. Şirket kripto varlık yatırımını bilançosunda izleyebilir. Yasak olan, kripto varlıkla ödeme almak ve ödeme yapmaktır. Satıştan doğan kazanç kurumlar vergisine tabidir. Bankalar ve ödeme kuruluşları gibi düzenlenmiş sektörler özel kısıtlara tabidir. Alım öncesinde yönetim organı kararı ve yazılı saklama politikası oluşturulmalıdır.
Yönetim kurulu toplantısında bir ortak öneri getirir. Atıl nakdin bir kısmını Bitcoin’e çevirelim. Masadaki ilk soru hep aynıdır. Şirket olarak bunu yapabilir miyiz?
Kısa cevap evettir. Ancak bu evet, arkasında bir dizi soru taşır. Varlık bilançoda nereye yazılacak? Vergisi nasıl hesaplanacak? Anahtar kimde duracak? Zarar edilirse kim sorumlu olacak?
Bu rehberde şirketlerin kripto varlık tutmasının hukuki çerçevesini anlatıyoruz. İçeriği bir kripto para avukatı bakışıyla hazırladık.
Doğrudan CevapEvet. Türk hukukunda şirketlerin kripto varlık satın almasını veya bulundurmasını yasaklayan genel bir hüküm yoktur. Bir şirket kripto varlığı yatırım amacıyla bilançosunda tutabilir. Yasak olan, kripto varlığın ödeme aracı olarak kullanılmasıdır[2]. Bazı düzenlenmiş sektörler ayrıca özel kısıtlara tabidir.
Bu ayrım uygulamada sık karıştırılır. Şirketin kasasında kripto varlık bulundurması bir yatırım kararıdır. Müşteriden kripto ile tahsilat yapması ise bir ödeme işlemidir. Birincisi serbesttir, ikincisi yasaktır.
Kripto varlıklar 2024 yılında Sermaye Piyasası Kanunu içinde tanımlanmıştır[1]. Bu tanım, varlığın hukuken tanınan bir değer olduğunu ortaya koyar. Şirketler bakımından asıl sorular muhasebe, vergi ve iç yönetim alanında toplanır.
Hangi İşlem Serbest, Hangisi Yasak?
Doğrudan CevapSatın almak ve tutmak serbesttir. Kripto ile ödeme almak ve ödeme yapmak yasaktır. Başkalarına kripto hizmeti sunmak izne tabidir. Aşağıdaki tablo sekiz temel konuyu özetler.
Şirketlerin Kripto Varlık İşlemlerinde Hukuki Durum (2026)
Konu
Durum
Dikkat Edilecek Nokta
Kripto varlık satın almak ve tutmak
Genel bir yasak yok
Esas sözleşme, yönetim kararı ve sektörel kısıtlar
Kripto ile ödeme kabul etmek
Yasak
Mal ve hizmet bedeli kripto varlıkla tahsil edilemez
Kripto ile ödeme yapmak
Yasak
Tedarikçi ve çalışan ödemeleri kripto ile yapılamaz
Bankalar ile ödeme ve elektronik para kuruluşları
Özel kısıtlara tabi
Kendi düzenleyici kurumlarının kuralları geçerlidir
Muhasebe kaydı
Mevzuatta kriptoya özgü açık hesap yok
Uygulanan muhasebe standardına göre sınıflandırma
Vergi
Satış kazancı kurum kazancına dahildir
Değerleme ve gider yazımı tartışmalıdır
Sermaye olarak koymak
Tartışmalı
Ayni sermaye koşulları ve sicil uygulaması
Müşterilere kripto hizmeti sunmak
Kurul iznine tabi
İzinsiz faaliyet 3 yıldan 5 yıla kadar hapis gerektirir
Sektör kontrolü: Bankalar, ödeme kuruluşları, sigorta şirketleri ve portföy yönetim şirketleri kendi düzenleyici kurumlarının kurallarına tabidir. Bu sektörlerde genel serbestlik geçerli olmayabilir. Alım öncesinde sektörel mevzuat ayrıca incelenmelidir.
Kripto Varlık Şirket Muhasebesinde Nasıl İzlenir?
Doğrudan CevapMevzuatta kripto varlığa özgü açık bir hesap bulunmaz. Uluslararası finansal raporlama standartlarını uygulayan şirketler kripto varlığı çoğunlukla maddi olmayan duran varlık olarak sınıflandırır. Olağan faaliyet kapsamında satış amacıyla tutulan varlık ise stok sayılır. Sınıflandırma, değerleme yöntemini de belirler.
Maddi olmayan duran varlıkYatırım amacıyla tutulan varlıklarda en yaygın yaklaşımdır. Maliyet veya yeniden değerleme modeli uygulanır.
StokAlım satımı olağan faaliyeti olan şirketlerde gündeme gelir.
Nakit benzeri değildirKripto varlıklar değer dalgalanması nedeniyle nakit ve nakit benzeri sayılmaz.
Vergi muhasebesiVergi mevzuatında özel bir değerleme hükmü yoktur. Uygulama mali müşavirle belirlenmeli ve tutarlı sürdürülmelidir.
DenetimBağımsız denetime tabi şirketlerde varlığın mevcudiyeti ve mülkiyeti kanıtlanmalıdır. Saklama kayıtları bu nedenle önemlidir.
Standartlara ilişkin duyuruları Kamu Gözetimi Kurumu üzerinden takip edebilirsiniz.
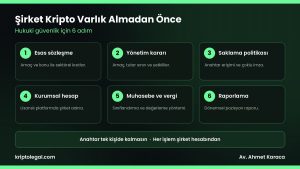
Şirket kripto varlık alımı öncesinde atılacak 6 adım.
Şirketin Kripto Kazancı Nasıl Vergilendirilir?
Doğrudan CevapKripto varlık satışından doğan kazanç kurum kazancına dahildir ve kurumlar vergisine tabidir[4]. Zarar, koşulları varsa kurum kazancından indirilebilir. Elde tutulan varlığın satılmadan oluşan değer artışı ise değerleme hükümlerine göre ele alınır. Bu alanda açık bir özel düzenleme bulunmadığından tutarlı bir yöntem benimsenmelidir.
Satış kazancıAlış ve satış bedeli arasındaki fark dönem kazancına eklenir.
BelgelendirmeAlım ve satımlar platform dökümleri ve banka kayıtlarıyla belgelenmelidir.
Katma değer vergisiUygulamada kripto varlığın alım satımında KDV hesaplanmamaktadır. Kesinlik için özelge istenebilir.
Yurt dışı platformlarYabancı platformdaki işlemler de kayıtlara alınmalıdır. Belge temini daha zordur.
Doğrudan CevapAltı adım önerilir. Esas sözleşmeyi kontrol edin. Yönetim organı kararı alın. Risk ve saklama politikası yazın. Lisanslı platformda kurumsal hesap açın. Muhasebe ve vergi yaklaşımını belirleyin. Düzenli raporlama yapın.
1
Esas sözleşmeyi ve faaliyet konusunu kontrol edinŞirketin amaç ve konusu yatırım yapmaya elverişli olmalıdır. Sektörünüze özgü bir yasak bulunup bulunmadığına bakın.
2
Yönetim organı kararı alınAlımın amacını, tutar sınırını ve yetkili kişileri belirleyen bir karar alın. Karar, yöneticilerin özen yükümlülüğü bakımından belgedir.
3
Risk ve saklama politikası yazınHangi varlıkların alınacağını, nerede saklanacağını ve anahtarlara kimin erişeceğini kurala bağlayın.
4
Lisanslı platformda kurumsal hesap açınAlım satımı Kurul nezdinde faaliyet gösteren bir platformda, şirket adına açılmış hesaptan yapın.
5
Muhasebe ve vergi yaklaşımını belirleyinVarlığın hangi hesapta izleneceğini ve nasıl değerleneceğini mali müşavir ve denetçiyle baştan kararlaştırın.
6
Düzenli raporlama yapınPozisyonu dönemsel olarak yönetim organına raporlayın. Halka açık şirketseniz kamuyu aydınlatma yükümlülüğünü değerlendirin.
DİKKAT: Anahtar tek kişide kalmasınŞirket cüzdanının özel anahtarının tek bir yöneticide bulunması en büyük operasyonel risktir. Ayrılık, anlaşmazlık veya vefat halinde varlığa erişilemeyebilir. Çoklu imza ve yazılı yetki devri kuralları oluşturun.
Avukata Sor
Şirketiniz kripto varlık almayı veya kripto bağlantılı bir iş modeli kurmayı planlıyorsa hukuki çerçeveyi baştan netleştirelim. Yönetim kararı, saklama politikası ve izin riski konusunda birlikte çalışalım.
Doğrudan CevapYöneticiler şirket işlerini tedbirli bir yöneticinin özeniyle yürütmek zorundadır[3]. Kripto varlık alımı yüksek riskli bir yatırım kararıdır. Karar bilgiye dayalı, yetki sınırları içinde ve belgeli alınmışsa ticari zarar tek başına sorumluluk doğurmaz. Kuralsız işlemler ise kişisel sorumluluğa yol açabilir.
Alım için yazılı yönetim organı kararı bulunmalıdır.
Tutar sınırı ve yetkili imzalar belirlenmelidir.
Saklama yöntemi ve anahtar erişimi kurala bağlanmalıdır.
İşlemler şirket adına açılmış hesaplardan yapılmalıdır.
Şirketlerde kripto kaynaklı uyuşmazlıkların çoğu fiyat düşüşünden çıkmaz. Kimin karar verdiği, anahtarın kimde olduğu ve işlemin hangi hesaptan yapıldığı sorularından çıkar. Bu üç soruya yazılı cevabı olan şirket, kötü bir yatırımın ardından bile hukuken güvendedir.Av. Ahmet Karaca, İstanbul Barosu Sicil No: 92414
Sıkça Sorulan Sorular (SSS)
Şirketler kripto varlık tutabilir mi?
Evet. Türk hukukunda şirketlerin kripto varlık satın almasını ve bulundurmasını yasaklayan genel bir hüküm yoktur. Bankalar ve ödeme kuruluşları gibi bazı sektörler özel kısıtlara tabidir.
Şirket müşterisinden Bitcoin ile ödeme alabilir mi?
Hayır. Kripto varlıkların mal ve hizmet bedeli ödemelerinde doğrudan veya dolaylı kullanılması yasaktır. Tahsilat Türk lirası veya döviz üzerinden yapılmalıdır.
Kripto varlık bilançoda nerede gösterilir?
Mevzuatta kriptoya özgü açık bir hesap yoktur. Uluslararası standartlarda çoğunlukla maddi olmayan duran varlık, ticari amaçla tutuluyorsa stok olarak sınıflandırılır. Karar denetçiyle birlikte verilmelidir.
Şirketin kripto kazancı vergiye tabi mi?
Evet. Satıştan doğan kazanç kurum kazancına dahil edilir ve kurumlar vergisine tabi olur. Elde tutulan varlığın değer artışının vergilendirilmesi ise değerleme hükümlerine bağlıdır.
Kripto varlık şirkete sermaye olarak konulabilir mi?
Tartışmalıdır. Ayni sermayenin devredilebilir ve nakden değerlendirilebilir olması gerekir. Uygulamada sicil müdürlüklerinin yaklaşımı ve değerleme raporu belirleyicidir.
Şirket kripto varlığı nerede saklamalı?
Lisanslı bir saklama kuruluşu veya platform en güvenli seçenektir. Şirket kendi cüzdanını kullanacaksa anahtar yönetimi için çoklu imza ve yazılı yetki kuralları oluşturmalıdır.
Yönetici kripto zararından sorumlu olur mu?
Yöneticiler özen yükümlülüğü altındadır. Karar bilgiye dayalı ve usulüne uygun alınmışsa ticari zarar tek başına sorumluluk doğurmaz. Kuralsız ve yetkisiz işlemler sorumluluğa yol açar.
Halka açık şirket kripto alımını açıklamak zorunda mı?
Yatırımcı kararını etkileyebilecek önemdeki işlemler kamuya açıklanmalıdır. Tutarın şirket büyüklüğüne oranı belirleyicidir.
Şirket çalışan maaşını kripto ile ödeyebilir mi?
Hayır. Ücret Türk parası ile ödenir. Ayrıca kripto varlıkların ödeme aracı olarak kullanılması yasaktır.
Şirketin kripto varlığı haczedilebilir mi?
Evet. Kripto varlıklar şirket malvarlığına dahildir ve alacaklılar tarafından haczedilebilir. Platformdaki varlıklar için haciz yazısı platforma gönderilir.
Mevzuat ve Kaynakça
[1] 6362 sayılı Sermaye Piyasası Kanunu, madde 3, 35/B ve 109/A.
[2] Ödemelerde Kripto Varlıkların Kullanılmamasına Dair Yönetmelik (16 Nisan 2021 tarihli Resmi Gazete).
[5] 213 sayılı Vergi Usul Kanunu, değerleme hükümleri.
[6] Türkiye Muhasebe Standartları ve Türkiye Finansal Raporlama Standartları.
Av. Ahmet Karaca Kimdir?
Av. Ahmet Karaca, İstanbul Barosuna kayıtlı (Sicil No: 92414) bir avukattır. Kripto varlık hukuku, bilişim suçları ve hesap blokesi dosyalarında çalışmaktadır. Şirketlerin kripto varlık yatırımları, uyum süreçleri ve kripto bağlantılı ticari uyuşmazlıklarında danışmanlık yürütmektedir.
Marmara Üniversitesi Hukuk Fakültesi mezunu (onur derecesi)
İstanbul Barosu Bilişim Hukuku Komisyonu üyesi
Blockchain, DeFi ve yapay zeka hukuku alanlarında uluslararası sertifikalar
Savcılık ve mahkeme dosyaları için on-chain teknik inceleme raporları
Bu rehber Sermaye Piyasası Kanunu, Türk Ticaret Kanunu ve vergi mevzuatı esas alınarak hazırlanmıştır. Muhasebe ve vergi konularında mali müşavir ve denetçi görüşü alınmalıdır. İçerik genel bilgilendirme amaçlıdır. Her dosya kendi koşullarına göre değerlendirilmelidir.
Şirketlerin Kripto Varlık Süreçlerinde Hukuki Destek
Şirketinizin kripto varlık yatırımını hukuki açıdan güvenli biçimde yapılandırın. Yönetim kararı, saklama ve yetki politikası, sözleşmeler ve mevzuata uyum danışmanlığını büromuz yürütmektedir. Türkiye genelinde hizmet veriyoruz.